sábado, 28 de enero de 2017

LAS AFP EXPROPIAN EL DINERO DE LOS TRABAJADORES


      Con éxito se ha instalado en el imaginario colectivo, a modo de paradigma, que las AFP son expropiatorias de los ahorros de los trabajadores para su pensión.
     No en base a estadísticas o proyecciones, las que pueden ser manejadas  en forma tal de sustentar la posición que deseamos demostrar. Sino con un caso real cuyos antecedentes manejo en detalle.

Los datos previsionales de la persona

·        La persona cotizó en el sistema de capitalización individual desde su creación el año 1981.

·        Los primeros 20 años, impuso por el sueldo máximo imponible, que en aquel entonces eran 60 UF mensuales. Los 5 años siguientes, por un monto considerablemente inferior.

·        Jubiló anticipadamente el año 2006, a la edad de 60 años.

·        Impuso, pues, durante sólo 25 años, sin lagunas, y no los 40 que normalmente se espera de un hombre que inicia su vida laboral a los 25 años y se pensiona a los 65.

Los datos que se presentan

Ø Se analiza exclusivamente el movimiento de la cuenta obligatoria, excluyendo el efecto del bono de reconocimiento y aportes en el APV si los hubiera.

Ø En las cotizaciones se consideran tanto lo depositado en su cuenta individual más las comisiones de la AFP pues esa es la cantidad que tuvo que invertir para su pensión.

Ø Y en los retiros (pensiones) no se toman las comisiones de la AFP por el pago de pensión, pues esa es plata que no llega a sus bolsillos.

Ø En consecuencia, vale para el análisis solamente el flujo real de dineros del personaje del cual hablamos.

Ø Los valores se expresan en moneda del 31 de diciembre de 2016 (actualizados por los valores de la UF).


Resultado de sus 25 años como cotizante

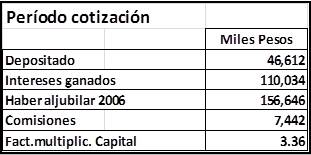
     El siguiente fue el resultado de entregar a una AFP los dineros para su futura pensión:
     La AFP le produjo una ganancia de $110.034.000, por lo cual le cobró la suma de $7.442.000, multiplicando su capital por un factor de 3,36. No me parece un cobro tan excesivo y menos expropiatorio dado el resultado.

     Cabe destacar que en el período de cotización, la AFP (Cuprum) cobraba una comisión de 1,9% del sueldo base. Hoy es menor: 1,48% y hay otras AFP  de menores comisiones, como Planvital (0,41%, lo que es bajísimo) y Modelo (0,77%). O sea, hoy las comisiones son menores que las que tuvo que pagar la persona a la que nos referimos.


Lo que ha ocurrido en los 10 años que lleva de pensionado

     Reitero que los datos que se analizan corresponden exclusivamente al movimiento de la cuenta obligatoria.

     Estos son los resultados iniciales (año 2006) y finales (año2016):

      Llamará la atención que los haberes a diciembre del 2016 son mayores que los del momento de jubilar. Lo que ocurre es que el pensionado en cuestión se puso como meta ir ajustando la pensión para ir retirando sólo los intereses tratando de no tocar el capital, lo que hasta la fecha ha logrado con éxito. Entiendo que la mayoría de los pensionados no pueden utilizar ese esquema pues requiere la pensión máxima para sobrevivir.  Pero ese no es el tema en esta ocasión, sino demostrar si las AFP expropian o no los recursos de los cotizantes.

Balance general desde el año 1981 a 2016

     Tomando todo el período, como cotizante y pensionado, y cerrando el balance al 31 de diciembre de 2016, estos han sido los resultados:

     Si al capital existente a fines del 2016, se le suma lo recibido en pensiones y se resta lo que cotizó, esa persona ha obtenido una ganancia a la fecha de $186.396.000. Para obtener ese resultado, ha debido pagar a la AFP comisiones por el valor de $8.352.000.

     Para quienes manejan el concepto: la inversión hecha por el cotizante y hasta la fecha de cierre del análisis, ha tenido una tasa interna de retorno (TIR) de 7,74%. Parece un buen resultado.


Las AFP han lucrado con los ahorros de los chilenos

     Esa recurrente aseveración es cierta: han dado un servicio manejando los  fondos y pagando pensiones y han obtenido una ganancia por ello. Ha sido un buen negocio. Pero hay que ver si los resultados justifican esa ganancia y por el caso presentado, todo parece indicar que sí.

Las rentabilidades de los primeros años del sistema fueron altas y no se repetirán a futuro

     Es altamente probable que eso ocurra en opinión del autor. Pero nuevamente: ese no es el tema que nos ocupa, sino si las AFP han expropiado o no nuestros ahorros.

     Sobre el tema, reitero lo ya planteado en artículos anteriores: nuestro sistema previsional funciona bien con tasas de rentabilidades anuales de largo plazo de 4,7% o superiores. Más bajas, se complica y si fueran mucho más bajas, se transforma en un desastre.

La reforma previsional en curso

     Parece haber consenso en lo propuesto por el gobierno de aumentar la cotización del 10 al 15% del sueldo base imponible. Pero sobre su destino circulan propuestas para todos los gustos.

     Si algún día me siento suficientemente motivado, terminaré de elaborar la mía, aun sabiendo que son muchas horas de trabajo y que seguramente nadie la tomará en cuenta, causa principal de la desmotivación.

     En términos generales dicha propuesta tendrá los siguientes principios:

1.     Por lo indicado, el sistema actual ha funcionado para quienes cotizan regularmente. Por lo tanto no hay que tocar el sistema de capitalización individual como está, pero manteniendo la administración de las AFP exclusivamente de la cotización del 10% del sueldo base imponible.

2.     El 5% adicional, debería ser administrado por un ente separado: estatal. Que se haga cargo del mejoramiento tanto de las pensiones futuras como de las actuales.

3.     Por ningún motivo la cotización adicional debería ir a las AFP a las cuentas individuales: por el desprestigio instalado respecto a las AFP y porque ese esquema vendría a mejorar las pensiones en 50% en 35 a 40 años más, y el problema de las bajas pensiones requiere acciones inmediatas.

4.     Habría por lo tanto dos sistemas complementarios: uno de las AFP (el actual) y otro estatal y los jubilados recibirían dos pensiones: una de cada sistema.

5.     El sistema estatal, con el 5% adicional, debería tener dos cuentas distribuyendo los ingresos en una proporción a determinar:

·        Una en que se distribuya por igual los ingresos entre todos los pensionados. Todos aportan y todos reciben el mismo beneficio en forma distributiva y no proporcional a lo aportado. Quienes cotizan más (mayores sueldos) colaboran a mejorar las pensiones más bajas.

·        Y la otra para un fondo que pague las pensiones del actual sistema cuando las personas cumplan cierta edad, en principio 87 años, con lo cual en retiros programados la cuenta se extingue a esa edad (y entra a pagar la pensión ese seguro de longevidad) y las rentas vitalicias hacen sus cálculos para pagar la pensión hasta esa misma edad y no en forma indefinida hasta la muerte del pensionado y sus beneficiarios. Con ese esquema, las pensiones actuales se incrementarían de inmediato entre un 15 y un 20%.

Fin del análisis

lunes, 9 de enero de 2017

Fondos de Pensiones 2016: un mal año


     Las noticias han indicado que el 2016 “sólo el Fondo A tuvo rentabilidad negativa, mientras que los otros tuvieron ganancias”. Puesto así, pareciera que el comportamiento fue bastante aceptable.

      Las rentabilidades reales del sistema (todas las AFP): Hacer click en imagen para agrandar.
     La verdad es que el resultado no tiene nada de aceptable. Según mi propia referencia, para que nuestro sistema de pensiones obtenga buenas pensiones (proporcional a lo que se haya cotizado), debe tener una rentabilidad real en el largo plazo de a lo menos un 4,7%. Y el año pasado todos los Fondos estuvieron bastante lejos de esa cifra.

     Y tuvo un comportamiento inverso al esperado: que el Fondo A sea el de mayor rentabilidad, decreciendo hasta el E que es esperable tenga la menor ganancia.

     Estos resultados no son de clara justificación.

     El mercado bursátil internacional  tuvo un  buen desempeño el año 2016. Algunos ejemplos representativos:
     Por lo tanto los Fondos que invierten en renta variable (máximo el A y casi nulo el E) deberían haber tenido buenos rendimientos por este concepto. Y no fue así.

     El peso tuvo una caída respecto al dólar de 6% en el año. Eso afecta negativamente a todos los Fondos: las inversiones en el extranjero (tanto de renta variable como fija) están generalmente en dólares y el valor de las cuotas de los Fondos en pesos: al hacer la conversión a moneda nacional se produce una pérdida que afecta a todos los Fondos.

     He escuchado la siguiente justificación del mejor rendimiento del Fondo E: “En el año se produjeron medio millón de cambios al Fondo E (los cotizantes son unos 11 millones), recomendado por el movimiento No + AFP y también por Felices y Forrados. Al aumentar la demanda por instrumentos de renta fija, éstos aumentan de valor por el concepto de oferta y demanda. Por lo tanto quienes están en ese Fondo, obtienen una rentabilidad por esa razón”. Eso tiene cierto sentido, que quizás tenga algún impacto en la renta fija nacional, pero es absolutamente irrelevante en la internacional.

     Cabe destacar que la recomendación de cambio al Fondo E de “No + AFP” tenía por objeto quebrar el sistema, lo que estuvo lejos de ser logrado.

 Un hecho preocupante

     El año 2015 también fue un año mediocre para los Fondos de Pensiones:
     Se dio la lógica que el mejor Fondo fue el A y el peor, el E. Pero todos bajo la rentabilidad de referencia del 4,7%.

     Es de esperar que dos años consecutivos de rentabilidades magras, no sea un síntoma que el mercado de capitales ya no es capaz de ofrecer rendimientos como los de antaño.

 El futuro

     Incierto, por decir lo menos. La economía mundial está basada en la globalización de los mercados, situación cada vez más cuestionada por una buena parte de la ciudadanía de cada país.

     El caso más patético es la elección de Trump como presidente de la primera potencia mundial, con posturas proteccionistas y antiglobalización para “revitalizar la economía interna”. Cierre fronteras (muro con México). Restricción a la inmigración. Desconocer los tratados internacionales de libre comercio. Posturas que no han cambiado una vez conocido el resultado de la elección. Veremos qué pasa.

     No menor fue el referéndum en Reino Unido para salirse de la Unión Europea (BREXIT), bajo principios similares: protección interna para evitar efectos adversos de la globalización y pertenencia a la Unión: pérdida de competitividad y puestos de trabajo, y de libertad para adoptar decisiones internas independientes de compromisos internacionales.

     Y hay muchos más: los movimientos de ultra derecha euroescépticos que abogan por salirse de la Unión Europea (un logro que catalogo como el mayor esfuerzo de integración de todos los tiempos) toman fuerza en muchos países. Casos especialmente relevantes son el de Francia, Austria, Holanda y hasta en Alemania.
     Si a lo dicho le sumamos el descrédito bastante generalizado de las clases políticas y empresariales y la amenaza de crisis debido a las abultadas deudas públicas de los países desarrollados, el panorama económico mundial pareciera estar en un estado de inestabilidad. Y los fondos de pensiones dependen de él.   

domingo, 6 de noviembre de 2016

Mí fallida lógica


     Respecto a dos importantes acontecimientos  mundiales recientes, mi lógica me ha jugado una mala pasada.

El BREXIT

     La creación de la Unión Europea en 1993, siempre me pareció el más titánico esfuerzo de países en pos de una integración pacífica y consensuada.

     Cuando se empezó a hablar del proyecto, sentía que era un sueño casi imposible de hacerlo realidad. Libre tránsito entre los países, libertad de trabajar y vivir en cualquiera de ellos, libre comercio, un marco regulatorio común, una moneda única (excepto UK)… Impensable hace 30 años atrás.

Y se logró: hoy la conforman 28 países (hacer clic para ampliar).
     Su formación significó renunciar a parte de la autonomía de cada estado   para determinar sus políticas internas. Y eso incomodaba a algunos.

     El Reino Unido era quien más argumentaba desacuerdos. De hecho, no aceptó el euro como moneda.

     Para zanjar la discusión, el primer ministro Cameron decide llevar la decisión de permanencia del Reino Unido en la Unión a un plebiscito, con la seguridad que tendría el apoyo mayoritario. Salirse parecía una locura.

     Lo mismo me pareció a mí, en base a la razón y la lógica. Pero no fue así, y el pueblo se pronunció (52%), contra mi lógica y lo que decían las encuestas, por abandonar la Unión Europea.
     El plebiscito no tiene carácter vinculante: incorporarse a la Unión fue aprobado por el Parlamento Británico y la salida, debe ser autorizada por la misma instancia, lo que no ha ocurrido aún.

     Cameron renuncia.

Acuerdo de paz entre Colombia y las FARC

     Más de 50 años de guerra interna: 220.000 muertos, inseguridad generalizada, desaparecidos, desplazados, secuestrados… Guerrilla y contraguerilla. Violaciones, reclutamiento de menores, y el comercio de la droga para su financiamiento con la secuela de corrupción y muerte que ello significa.

     El presidente Santos se propone poner fin a esa angustiante situación (intentos anteriores fracasaron).

     Unos 4 años de negociaciones, parte de ellas secretas, y con Chile como uno de los veedores, se llega a acuerdo. Con bombos y platillos, frente y con la participación de la comunidad internacional, se firma el Acuerdo de Paz el 26 de septiembre de 2016 en Cartagena de Indias.
     Complicado acuerdo, en que las partes debían renunciar a aspectos que le eran caros. El gobierno a la aspiración de justicia y reparación por los crímenes cometidos. Las FARC a abdicar de la lucha por destruir el sistema imperante y deponer y entregar las armas. Pero esas renuncias eran por lo menos conceptualmente necesarias en pos del objetivo común: LA PAZ.

    Mi lógica (y las encuestas) indicaban que el acuerdo sería bienvenido por los colombianos, pero nuevamente, éstas se vieron derrumbadas por la realidad: en un plebiscito refrendatorio llamado con posterioridad a la firma (un error táctico al parecer), con una escasa participación (37%), los votantes lo rechazan por un estrecho margen: 50,23%.

Elecciones presidenciales en USA

     Serán este martes.

     Cuando en las postulaciones de candidatos por el Partido Republicano se presentó Donald Trump, me pareció un chiste de mal gusto. Un personaje con aspiraciones de figuración enfermiza, de un peligroso populismo, no podía ser otra cosa que una humorada. Y ya sabemos: ganó la nominación.

     Por otro lado, la candidata demócrata, Hillary Clinton, no concita un fervor masivamente popular y ella y su familia tienen una historia un tanto cuestionable.

     Más parece ser una elección “en contra de” que “a favor de”.
     Los sondeos de opinión, con altos y bajos, se inclinan a favor de Clinton pero dentro del considerado “margen de error”.

     Alguien con la estructura mental, la personalidad y el discurso de Trump, no puede ser presidente de la primera potencia mundial, con un electorado mayoritariamente instruido e informado. Eso me dicta mi lógica.

     Espero que, como en los dos casos anteriores, no esté nuevamente equivocada.  

martes, 25 de octubre de 2016

Sistema Pensiones Chileno: TOP TEN A NIVEL MUNDIAL

    Dado mi interés en el tema, imposible guardar silencio ante la noticia que se conoció ayer:
    EN EL RANKING MUNDIAL SOBRE LOS SISTEMAS DE PENSIONES, CHILE OCUPA EL 9º LUGAR. TOP 10
    Dicho ranking fue confeccionado por Melbourne Mercer.
    La noticia debe haber causado sorpresa e incredulidad en muchos. No a mí. En este blog he venido sosteniendo sistemáticamente que el sistema chileno, a pesar de requerir perfeccionamientos, es correcto en su lógica y operatoria.
    ¿Cómo es posible que un sistema valorado internacionalmente, produzca internamente un movimiento masivo que abogue por su eliminación?

    Uno de los tantos ejemplos de cómo estamos siendo capaces de destruir cosas que hemos hecho bien en el pasado y que nos han merecido reconocimiento internacional.
    Pero tampoco es de extrañarse. Si la lógica es:
*Se están obteniendo bajas pensiones, por lo tanto hay que abolir el sistema.
    Sin tener la capacidad de entender lo que hay detrás de un determinado resultado y reaccionar por percepciones o prejuicios, que es la forma común de actuar de lo que podríamos llamar “la voz de la calle”. Y no los culpo. El problema sería si quienes deben tomar la conducción del país tampoco tuvieran la capacidad de un análisis profundo y determinar las acciones para resolver un problema real. Afortunadamente, hasta el momento, no he visto una posición mayoritaria en tal sentido de nuestras autoridades (populismo irracional).
El estudio de Melbuorne Mercer
     Analiza anualmente los sistemas previsionales de 27 países, digamos los más reconocidos y desarrollados, que abarcan al 60% de la población mundial. Evalúa 40 indicadores y en base a su resultado, confecciona el ranking mundial en el que Chile ocupó el 9º lugar.
     Estos son los países que ocupan los primeros 14 lugares:


    Absolutamente estamos en primera división. Mejor que Reino Unido, Alemania, Estados Unidos y Francia.
    Entre los países latinoamericanos, los otros son: 16 Brasil (55,1), 24 México (44,3) y 27 Argentina (37,7) que ocupa el último lugar de los países evaluados.
    Otra comparación: Italia (49,5) en el 19º lugar y Japón (43,2) en el 26º.
    El estudio señala dos aspectos que quiero destacar: al chileno lo considera uno de los menores costos (contrario a lo que dicen muchos que las AFP nos han robado) y de los mejor regulados.
    Cabe destacar que el año pasado (2015), Chile ocupó el 8º lugar. Bajó 1 básicamente por la tasa de reemplazo afectada por el aumento de las expectativas de vida. Mientras el promedio de expectativa de vida desde el momento de pensionarse de los 27 países analizados es de 21,9 años, en Chile es de 26,6 años.
     Si se trabajan (y cotizan) digamos 35 a 40 años, cotizando solamente el 10% de las remuneraciones y para colmo, sólo la mitad de los afiliados cotiza, es imposible pedirle milagros al sistema y pretender obtener altas pensiones por los 26,6 años en promedio que viviremos como pensionados.
     Algo que se lo doy firmado: un hombre que trabajó desde los 25 a los 65 años, estuvo desde 1981 en el actual sistema y con muy pocas lagunas previsionales, en la forma que se ha comportado la denostada  cuenta obligatoria, obtendría hoy una pensión al jubilar superior a las que fueron sus remuneraciones promedio durante su vida laboral.
Reacciones
    El líder y vocero del movimiento “No + AFP” Luis Mesina, se refirió al estudio en los siguientes términos (textual): “Estas comparaciones son odiosas y nosotros tenemos la sensación y la impresión que no son más que argumentos que se traen a colación para seguir desacreditando la demanda de un sistema de seguridad pública que hacemos los trabajadores chilenos porque este sistema ha colapsado.”


    ¿Qué interés puede tener el “Centro Australiano para estudios financieros”, que publicó el estudio, en involucrarse en la situación que se vive en Chile?
     Yo creo que el ranking que se comenta, aunque se pretenda desacreditarlo, debería llamar a la reflexión a muchos. Y no digo con eso que no haya problemas, pero hay que abordarlos y proponer las soluciones razonadas y debidamente evaluadas, por el bien de Chile, y  de los actuales y futuros pensionados.
Una visión esclarecedora
    Yo he mencionado reiteradamente que las bajas pensiones son producto de los bajos sueldos, que en promedio se cotiza sólo por la mitad del período laboralmente activo, por normas de cálculo nefastas dictadas por la Superintendencia de Pensiones y argumentos similares. Pero me ha faltado un enfoque que lo expresó un alto ejecutivo de Cuprum en una entrevista televisada y que me pareció totalmente esclarecedor (no textual):
    “No se puede pretender que el problema de pobreza en Chile y de precariedad laboral sea resuelto por el sistema previsional. Son problemas que deben ser abordados y solucionados en otras instancias”.
    Clarísimo: son problemas, requieren urgente solución, pero por conductos diferentes. No echarle la culpa a las AFP.
    Hasta ahora, se han mezclado dos situaciones totalmente diferentes, con el grave riesgo de destruir a una sin resolver la otra.
    Un sistema de pensiones se diseña para personas que ahorran durante su vida laboral para financiar su jubilación futura, esperándose una apropiada correlación entre el aporte efectuado y la pensión que en definitiva se obtenga.
A modo de anécdota
     Sólo para demostrar que los argumentos basados en promedios, si no se entiende qué hay detrás de ellos, puede ser tan engañosos como casos particulares, como el de una persona que conozco, pensionada hace ya más de 10 años, que entiende relativamente bien como funciona el sistema y que al momento de pensionarse se le calculó una jubilación de 48,67 UF y actualmente, 10 años después, la pensión calculada es de 62,96 UF, con la siguiente evolución en el tiempo (hacer click para agrandar):


     Ese amigo me sugirió no dar detalles de las acciones tomadas para lograr ese resultado, por entender que éstas no son posibles de realizar por la mayoría de las personas.

Nota: Tengo pendiente la segunda parte de mi propuesta para mejorar las pensiones en base a lo enunciado por el Gobierno de aumentar de 10% a 15% la cotización previsional, ese aumento con cargo al empleador. Por lo engorroso del cálculo y por ver que el tema no ha estado en el primer plano de las preocupaciones de los gobernantes, me ha faltado motivación para terminar la propuesta. Sigo consciente de su importancia, pero ha perdido su carácter de urgente.

sábado, 10 de septiembre de 2016

Precio remedios: otra vez al ataque


     Ha sido un tema recurrente en mis columnas. Es que me cuesta quedar impasible ante hechos que considero tan incomprensibles como atentatorios a la convivencia en sociedad.

     Soy partidario de la libertad, del emprendimiento, de la libre competencia, todo sazonado con una buena dosis de ética, reñida ésta con el abuso y aprovechamiento de los demás en beneficio propio. Por lo mismo, mi indignación no es contra “el sistema”, sino hacia quienes hacen un pésimo uso de él, desprestigiándolo.

     Lo que me motivó a abordar una vez más el tema: lo que acabo de vivir, y cuyo contenido es similar a otras de mis publicaciones.

     Por GES, obtengo Valplex (Valsartan) de 160 mg. Su valor, el que la farmacia le cobra a mi Isapre: $4.373. Aunque por volumen considero lógico tenga un precio preferencial, no cabe duda que igual obtienen una ganancia, aunque sea moderada. Como la doctora se equivocó en la dosis, tuve que comprar por mi cuenta otra caja. ¡Precio de lista $15.799! El abuso del abultamiento del precio es evidente.

     Otro: Insulina Lantus, caja de 5 ampollas de 3 ml cada una. Precio para la Isapre: $49.293. ¡Precio de lista para quien lo tiene que comprar por su cuenta: $85.460!

     Es sólo un par de botones de muestra. Si le sumamos las colusiones numerosas que se han conocido (las mismas farmacias, pollos, papel tissue etc), la repactación de deudas unilaterales (La Polar, Cencosud), cohecho entre empresarios y políticos… da para entender que buena parte de la población encuentre que “el sistema” es corrupto. Mi juicio: no es el sistema el corrupto, sino las personas que hacen un mal uso de él. Es como la democracia: con todas sus imperfecciones, no encuentro un sistema mejor para el gobierno de un país. Ahora, si hay personas (y las hay) que usan sus cargos, para los que fueron elegidos democráticamente, para el enriquecimiento ilícito personal, creo no es razonable echarle la culpa a la democracia.

Reflexión: Lo he pensado varias veces: la mayoría de los animales, por un tema de supervivencia (instinto de conservación), anteponen su interés a los de los demás. La solidaridad suele ser un sentimiento por lo general ausente (hay excepciones).

     En un estudio se indica que se han detectado 119 especies de mamíferos en que se da la siguiente situación. (Copio).

     La vida de muchas especies de mamíferos es una mezcla agitada de sexo, celos y asesinatos. Algunos de los primeros casos de infanticidios a mano de los machos los documentó la doctora Sarah Blaffer Hrdy en los años 70 cuando observaba a los langures de la India. En estos grupos de primates, cuando un nuevo macho se hacía con el poder, atacaba y mataba a las crías de las hembras para que éstas volvieran a ponerse en celo, lo que llevó a Hrdy a pensar que esto  daba a los machos más oportunidades de transmitir su carga genética.     

     Otro más:

Entre los leones, cuando los machos son despojados de su liderazgo, las crías que tuvieron con las leonas del grupo se eliminan de una forma feroz: el nuevo líder muerde su cabeza, espalda, cuello y aplasta su abdomen. De este modo consigue que las hembras vuelvan a estar en condiciones de tener crías rápidamente.
Además, de esta forma, el nuevo líder se libra de futuros competidores por la jefatura del grupo


     El hombre, aunque racional, no deja de ser un animal. Y hace miles de años, se dice fuimos primates…mucho ha quedado en nuestro ADN.

     A lo que voy: esa actitud humana (hay excepciones) de servirse de los demás en beneficio propio, puede que sea inmanente a la naturaleza de nuestra especie. Y eso sólo podría superarse si logramos avanzar hacia un estado de evolución superior: con una toma de conciencia y un esfuerzo de la sociedad fuertemente apoyada por la educación.  

miércoles, 24 de agosto de 2016

Reforma sistema pensiones. Mi propuesta. Parte1


     El gobierno, el Congreso y todo tipo de organizaciones se encuentran analizando y diseñando propuestas para reformar el sistema de pensiones, a partir de la explosión del tema en las últimas semanas, gatillada por un lado por las bajas pensiones que está dando el sistema y por el otro, la pensión millonaria de una funcionaria de Gendarmería, la Sra. Olate, adscrita a otro sistema, mal llamado de reparto, en que el Estado debe aportar con el 90% de su financiamiento.

     Como he estado por años deambulando por nuestro sistema previsional y su intrincada normativa, creo poder aportar con mi propia propuesta. La presentaré en 3 partes, para no extender cada publicación más allá de lo razonablemente digerible.

     El gobierno se vio enfrentado a la necesidad no sólo de abordar el tema en profundidad, sino aceleradamente dada la efervescencia social que se ha producido. Mérito del movimiento “No + AFP” que, si bien considero está con un enfoque equivocado, con marchas masivas, coloridas y sin desórdenes, ha puesto el problema en primera prioridad nacional, de lo que me alegro.

     La Presidenta Bachelet anunció la determinación del Gobierno de abordar el tema y dio  ciertas directrices para el análisis en el anuncio realizado el pasado 9 de agosto.

Diagnóstico y visiones compartidas

     Parece haber un amplio consenso que:

·         Las pensiones que se están obteniendo en la mayoría de los casos son paupérrimas y están condenando a muchas personas a una vejez de pobreza.

·         El sistema vigente requiere ser reformulado con urgencia.

·         Debe poder aumentarse las pensiones en forma inmediata, pues el problema lo tenemos hoy y no es algo que vaya a ocurrir a futuro.

·         La cotización actual del 10% del sueldo imponible es insuficiente.

·         Las pensiones deben ser financiadas en forma tripartita por cotizaciones personales, por aporte patronal y del Estado.

·         La propuesta de la Presidenta de aumentar la cotización en 5% del sueldo imponible de responsabilidad del empleador ha tenido en general, buena acogida. En forma gradual en un período no mayor a 10 años. Suscribo la propuesta.

·         La solución debe encontrarse por medio de un amplio debate nacional, logrando un gran y mayoritario acuerdo.

Las discrepancias

     Deberán ser cuidadosa y fríamente analizadas y evaluadas durante el proceso.

Ø  El destino de ese 5% adicional. Unos dicen debe ir 100% en ayuda de los más desposeídos. Otros, todo a las cuentas individuales. Y creo que una buena parte (me incluyo) que debe ser distribuido con lógica y equidad.

Ø  Las causas de las bajas pensiones. Muchos encuentran que las causantes son las AFP y, sin medias tintas, abogan por su total eliminación. “NO + AFP. El diagnóstico de las causas es vital para encontrar una solución apropiada y viable en el largo plazo.

Ø  Lo que hay detrás de los conceptos “sistema solidario” y “seguridad social”, muy asociados a los sistemas de pensiones.

PONIENDO EL TEMA EN CONTEXTO

      Son muchos los considerandos que hay que tomar en cuenta para abordar el problema. Destacaré algunos que me parecen de especial relevancia:

·         Al 30 junio de 2016, la suma de los fondos de pensiones era de 167.836 millones de dólares, de los cuales sólo 1/3 corresponde al aporte de los cotizantes, y 2/3 a la rentabilidad obtenida. O sea las AFP multiplicaron por 3 los aportes de los trabajadores. Dicho de otra forma, el sistema de capitalización individual tiene 3 veces mayores recursos para financiar pensiones que uno de reparto, en el que lo que se recauda se distribuye inmediatamente para pagar las  jubilaciones (no genera rentabilidad).

·         Según la Superintendencia de Pensiones (SP), a Junio 2016, las pensiones promedio, considerando sólo la parte autofinanciada, fueron:

·         Sistema capitalización individual: $207.382

·         Sistema de reparto antiguo (IPS): $203.842

     Considerando los aportes estatales, esos montos suben apenas a $220.296 y $233.236 respectivamente.

     Esas cifras no incluyen las 172.531 pensiones financiadas totalmente con el Aporte Pilar Solidario (estatal, reforma del 2008) y cuyo monto a partir del 1 de julio de 2016 es de $93.543.

     El punto: ambos sistemas parecidos e igualmente malos. Luego: ¿será cierto que el problema está en las AFP?

·         Las cifras hay que manejarlas con seriedad. Se escucha decir que si las personas en edad laboral se divide por el número de pensionados, el sistema de reparto funciona. A junio de 2016 esa relación era de 5,68, y por lo tanto con una cotización algo menor al 20%, da para pagar pensiones en promedio igual al de las rentas imponibles.

·         Pero resulta que a ese mismo mes (y así ha sido siempre), sólo el 51% de los afiliados a los sistemas previsionales cotizó. Y si hoy, que es para financiar la propia pensión, la mitad de las personas no cotiza, menor es el incentivo si esa cotización es para pagar la pensión de los ya jubilados. Por lo tanto, la cifra que hay que considerar resulta de dividir la cantidad de cotizantes por la de pensionados, y esa relación es de apenas 2,96. O sea, 3 activos deberían financiar a un pensionado en un sistema de reparto, situación que como es sabido, irá empeorando en el tiempo por el aumento de las expectativas de vida y baja tasa de natalidad. Eso es inviable.

·         Hablar de “sistema de AFP” es un error. Ellas son meras administradoras de los fondos cotizados, recaudándolos, rentabilizándolos y luego pagando las pensiones o transfiriendo el capital a una aseguradora si el pensionado opta por una renta vitalicia. El sistema es “de capitalización individual”.

·         Algo claro: el sistema de capitalización individual no tiene ningún componente solidario. Eso trató de corregirse en la reforma del 2008 pero con fondos del fisco (impuestos de todos los chilenos) y fue insuficiente.

·         Datos de importancia: a partir del 1 de julio de 2016, el pilar solidario creado en la reforma de 2008 tiene los siguientes valores:

ü  Pensión básica solidaria (PBS): $93.543 (la mínima asegurada a todos quienes se pensionan). Si alguien puede financiar una pensión por un monto menor, el estado pone la diferencia.

ü  Pensión máxima con aporte solidario: $304.062 (sobre ese monto no hay aporte estatal). Hay una forma para calcular el aporte solidario; no es que las pensiones se lleven a ese monto.

·         Los cálculos los realizo tomando la foto de junio de 2016, con valores oficiales de la Superintendencia de Pensiones, considerando tanto cotizantes como pensionados la suma de ambos sistemas (AFP+INP), dado que es la situación real hoy y que los afiliados al antiguo sistema irán desapareciendo en el tiempo (hoy son 668.178. En diciembre 2010 eran 761.855).

·         Esos cálculos deben ser proyectados en el tiempo haciendo los cálculos actuariales correspondientes.

·         Sobre el aumento de cotización, casi 2/3 de personas consultadas (encuesta) indicaron que debería ir a mejorar sus propias pensiones (cuentas individuales). No afloró un sentido mayoritario de solidaridad.

·         Encuestas muestran que sólo 1/3 de los chilenos sabe que el capital cotizado en las AFP le pertenece (muchos creen son de las AFP o del Estado). Un alto porcentaje no sabe en qué fondo está y algunos hasta ignoran en que AFP están cotizando.

Un caso patético fue la declaración del senador Navarro en el programa MHCC, que ante la pregunta del conductor si sabía qué comisiones le cobraba su AFP, indicó:

“Me importa un bledo lo que me cobra mi AFP. Yo quiero cambiar el sistema”.

El conductor, Matías del Río le comentó que si él que era senador de la República no sabía esos datos, ¿qué podía esperarse de los demás chilenos?

Queremos cambiar un modelo sobre el que la ignorancia es impactante.

·         En mi artículo anterior comenté el error del diputado Espinosa en la misma Cámara, al decir que el año 2008 los cotizantes perdieron la mitad de sus ahorros, cuando esa cifra (40%) corresponde solamente a quienes estaban en el Fondo A. Pues bien, en el mismo programa y el mismo senador Navarro, no sólo dio el mismo dato, sino que agregó, “el sistema te robó la mitad de tus fondos”, como si las AFP se hubieran embolsado ese capital. Espero que en el debate nacional, no se manejen las cifras y argumentos al antojo y según la conveniencia de cada cual, caso contrario, no llegaremos a buen puerto.

·         Y por último, actitudes difíciles de entender:

ü  Se habla de comisiones usureras de las AFP. Con la competencia introducida en la reforma de 2008, bajaron significativamente quienes ganaron la licitación. La última, de Planvital, es de 0,41% lo que a mi juicio es muy baja. La mayor, Provida, 1,54%. ¿Cuántos se cambiaron a Planvital en busca de menores comisiones?: poquísimos.

ü  Y el vocero de No + AFP, Don Luis Mesina, hizo un llamado a que todos se cambiaran al Fondo E para dar un duro golpe a las AFP. Un absurdo que puede perjudicar los propios trabajadores. Lo que debería haber hecho es sugerir que todos se cambiaran a Planvital por sus menores comisiones. Está claro que la meta pareciera ser destruir las AFP relegando la mejoría de las pensiones a un segundo plano. Y ponen en sus argumentos el cuestionamiento del modelo económico.

MI APORTE: UNA PROPUESTA

     Las bases sobre las que he trabajado:

a)      Considerando de justicia introducir el concepto de solidaridad intergeneracional: que quienes trabajan hoy aporten a los jubilados de hoy.

b)      La propuesta de aumentar la cotización en 5% del sueldo imponible con cargo al empleador que me parece apropiada.

c)      Tender a simplificar el sistema previsional, hoy complejo y muy difícil de entender para la mayoría de las personas.

d)      Soy contrario a separar en grupos los beneficios, como hablar del 80% más pobre (Comisión Bravo). Se presta a manejo de las fichas de precariedad para caer en el grupo de los favorecidos. Y es injusto: el que esté en el 79% de menos recursos y el que pertenezca al 81%, tienen una situación económica casi idéntica. Y el primero es elegible para el beneficio y el segundo, no. Simplicidad y eliminación de resquicios que permiten burlar los sistemas.

e)      El principio que además del compromiso solidario, quienes aporten a la mayor cotización también reciban por lo menos parte de los beneficios (mejores pensiones).

f)       Es imposible pensar que con el mínimo  esfuerzo personal se obtengan buenas pensiones.

g)      Aumentar el tope imponible de 74,3 UF a 109,8 UF como lo propuso la Comisión Bravo. Eso tiene impacto fiscal al ser libre de impuestos.

h)      Tratar de eliminar incentivos perversos que tiene el sistema actual.

i)        Calcular las pensiones con mecanismos humanamente correctos y no matemáticamente perfectos haciendo abstracción que se trata de los ingresos de los ancianos para su subsistencia. Me refiero a la normativa como calcular las pensiones mediante el incomprensible y nefasto “CNU”.

j)        Poner nuevos recursos a ser administrados por las AFP causaría un rechazo en muchos. Por lo tanto debe pensarse sean manejados por otro ente de carácter estatal.

LA PROPUESTA. PARTE 1

     Los datos base para las cifras que se muestran, los pongo como tablas al final para no llenar el artículo de números. Corresponden a información oficial de la SP.

     En esta Parte 1 se muestra el destino del 3% del aporte adicional de 5%.

     En la Parte 2 le daré destino al otro 2%, y en la 3, comentaré otras propuesta que fueron hechas por la Presidenta.

     La propuesta para ese ítem es la siguiente:

A.      La cotización adicional del 3% va a un fondo común, llamémosle Fondo Común Solidario (FCS).

B.      El Fondo será administrado 100% por el Estado, ya sea por medio de la propuesta de una AFP Estatal o el nombre e institucionalidad que se determine. Se fija una comisión de administración de 0,41%, igual a lo que cobra actualmente Planvital y que casualmente es la misma establecida en el sistema sueco.

C.      Se eliminan los conceptos de pensión básica solidaria (PBS) y aporte previsional solidario (APS), manteniendo el actual aporte estatal en cuanto a monto, el que se suma al FCS.

D.     Mensualmente se distribuye el monto total recaudado en partes iguales y entre todos los pensionados. Todos quienes cotizan colaboran y, a futuro, también tendrán los  beneficios del FCS.

     No se hace distinción entre los distintos tipos de pensiones: vejez, vejez anticipada, sobrevivencia, invalidez, orfandad. Ni por sexo, edad o nivel de ingresos. Todos parten de un piso que es de $118.234 (4,54 UF).

Se podrá decir: ¿y dónde está la solidaridad? En que cada cual aporta en la medida de sus ingresos.  Quien gana $200.000 su aporte será de $6.000 y el que tiene un  sueldo de $2.000.000, aportará con $60.000. Y ambos, al pensionarse, recibirán el mismo monto.

E.      Todos los pensionados recibirán una pensión que será la suma de su parte autofinanciada más los $118.234 provenientes del FCS.


F.     El efecto es inmediato, con la salvedad que si te toma el plazo de 10 años para la implementación total del sistema, ese fondo estará en régimen el año 6. Se puede implantar en forma paulatina entre los años 1 a 6 con un esquema del siguiente tipo (cálculos preliminares según información de página WEB de SP):

·         El primer año, solamente subir las pensiones de quienes tengan la PBS: de $93.543 a $118.234 (26%).

·         A partir del segundo año y hasta el 4º, subir las pensiones del grupo con beneficio de APS (pensiones inferiores a $304.062, la máxima con APS): con una pensión base de $118.234 más la pensión autofinanciada.

·         El 5º año, aplicar el mismo criterio a quienes tengan una pensión entre $304.062 y $422.296

·         Y al 6º año el sistema está en régimen y la modalidad propuesta se aplica a todos los pensionados.

      Otra opción es que desde el principio el Estado asuma la diferencia los primeros años con fondos fiscales.     En ese último caso, el primer año el aporte estatal adicional sería de 0,72% del PIB, bajando linealmente hasta 0 el año 6.

     En el Informe Comisión Bravo, alternativa A, se indica que el mayor aporte del Estado sería del 0,2% del PIB en forma permanente. En la presente propuesta,  el mayor aporte es sólo por los 5 primeros años. A régimen, no requiere aportes estatales adicionales.

G.     Como resultado, las pensiones actuales y futuras se verían incrementadas como se muestra en el siguiente gráfico (hacer "click para aumentar tamaño):


     Quien no haya cotizado nunca, tendría una pensión mínima garantizada de $118.234 (4,54 UF) en vez de los actuales $93.543, un aumento de 26%. La Comisión Bravo proponía aumentar la PBS en un 20%.

     Aquí se observa uno de los incentivos perversos del actual sistema: recibe la misma pensión quien no ha cotizado nunca como quien pudiera financiar una pensión de $60.000, lo que equivale a tener unos 12 milones de pesos en su cuenta de capitalización individual. El sistema propuesto corrige esta situación.

     El aumento porcentual de las pensiones de los casos expuestos se muestra a continuación. El porcentaje disminuye a medida que las pensiones son más altas.

 H.     Otra opción, que tiendo a no compartir, es mantener el actual sistema de PBS y APS y solamente aumentar la pensión en forma igualitaria correspondiente a la mayor cotización del 3% que son $64.636 por pensionado, y las nuevas pensiones serían las siguientes:


     En este caso la pensión básica solidaria aumentaría a $158.179, un 69% de incremento.

I.        La parte de la pensión financiada por el FCS será pagada al beneficiario  directamente por el nuevo organismo estatal creado, mientras que las autofinanciadas, serían pagadas por la AFP o la aseguradora en caso de las rentas vitalicias, como se hace actualmente.

     En el próximo artículo haré la propuesta de cómo manejar el 2% restante de la cotización adicional.


TABLAS DE DATOS Y CÁLCULOS